


Amex Deutschland
4,78.09K Rezensionen
App-Details
- Version
- 7.33.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- American Express
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
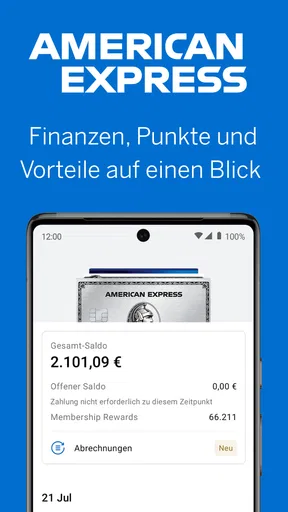
Wer seine American-Express-Karte regelmäßig nutzt, möchte unterwegs nicht erst am Computer nachsehen, ob eine Zahlung angekommen ist oder wie sich der aktuelle Kontostand entwickelt. Genau dafür habe ich Amex Deutschland ausprobiert. Die kostenlose Finanz-App von American Express konzentriert sich auf die mobile Kontoverwaltung, Zahlungen und Transaktionen. Mein Eindruck: Sie ist vor allem dann sinnvoll, wenn bereits eine passende Amex-Karte vorhanden ist und man die eigenen Umsätze direkt auf dem Smartphone im Blick behalten möchte.
Die Anwendung ist nicht als allgemeines Haushaltsbuch gedacht und ersetzt auch nicht automatisch die Banking-App für alle anderen Konten. Ihre Stärke liegt in der Verbindung mit dem American-Express-Konto. Dadurch fühlt sie sich weniger wie ein vielseitiges Finanzwerkzeug und mehr wie eine mobile Schaltzentrale für die eigene Kartenbeziehung an. Diese klare Ausrichtung ist praktisch, setzt aber voraus, dass man tatsächlich Kunde von American Express ist.
Was ich mit Amex Deutschland im Alltag erledigen kann
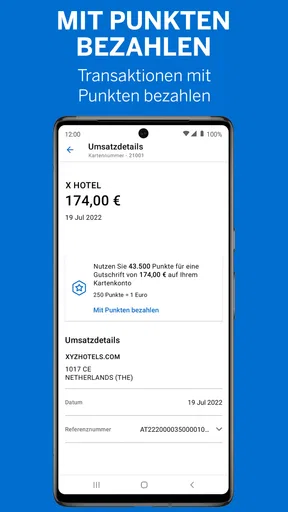
Nach dem Öffnen steht für mich nicht irgendeine allgemeine Finanzübersicht im Mittelpunkt, sondern das eigene Amex-Konto. Zahlungen und Transaktionen lassen sich mobil nachvollziehen, was besonders nützlich ist, wenn ich nach einem Einkauf schnell prüfen möchte, ob der Umsatz bereits erfasst wurde. Auch unterwegs muss ich dafür nicht auf einen Desktop-Browser ausweichen.
Gerade bei Kartenzahlungen ist eine zeitnahe Übersicht hilfreich. Ich kann einen Restaurantbesuch, einen Onlinekauf oder eine Hotelbuchung besser einordnen, wenn die betreffende Bewegung in der App auftaucht. Das ist keine spektakuläre Funktion, aber eine, die im täglichen Umgang mit einer Kreditkarte schnell selbstverständlich wird. Für mich entsteht der größte Nutzen nicht durch langes Stöbern, sondern durch kurze Kontrollblicke.
Ein realistisches Beispiel: Ich bezahle auf einer Reise mehrere Dinge mit der Amex-Karte und möchte am Abend prüfen, welche Umsätze bereits sichtbar sind. Statt einzelne Belege zu sammeln und später alles am Rechner zu sortieren, öffne ich die App und gleiche die Buchungen mit meinen Notizen ab. So erkenne ich eher, ob eine Zahlung doppelt auftaucht, ein Betrag anders aussieht als erwartet oder eine Buchung noch nicht verbucht wurde. Für eine vollständige Reisekostenabrechnung brauche ich trotzdem meine Belege und gegebenenfalls ein separates System.
Die App als Ergänzung zum Konto, nicht als komplette Finanzzentrale
Diese Abgrenzung ist wichtig. Wer eine Anwendung sucht, die Girokonto, Tagesgeld, Depots und Kreditkarten verschiedener Banken in einer einzigen Oberfläche zusammenführt, wird bei Amex Deutschland nicht dieselbe Breite finden wie bei einer Multi-Banking-App. Die American-Express-Anwendung ist auf das eigene Konto zugeschnitten. Das macht die Bedienidee verständlich, schränkt den Einsatz aber außerhalb dieses Ökosystems ein.
Im Vergleich zur üblichen Banking-App meiner Hausbank liegt der Unterschied weniger in der Existenz einer Umsatzliste als in der Zuständigkeit. Die Hausbank-App verwaltet mein Bankkonto, während Amex Deutschland die Kartenbeziehung von American Express begleitet. Wer beide Bereiche sauber trennen möchte, kann beide Apps parallel verwenden. Wer hingegen möglichst wenige Finanz-Apps auf dem Telefon haben will, empfindet diese Trennung möglicherweise als unnötig.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Die Anwendung stammt von American Express und ist als App aus dem Bereich Finanzen eingeordnet. Im Alltag wirkt sie deshalb nicht wie ein unabhängiger Finanzratgeber, sondern wie der mobile Zugang zu einem konkreten Anbieter. Diese Spezialisierung ist für bestehende Karteninhaber ein Vorteil, weil die relevanten Informationen nicht zwischen fremden Konten untergehen.
Was die kostenlose Nutzung praktisch bedeutet
Amex Deutschland wird kostenlos angeboten. Für mich heißt das zunächst: Für den Download und den mobilen Zugang zur App fällt kein eigener Kaufpreis an. Das ist ein wichtiger Unterschied zu einer kostenpflichtigen Finanzsoftware, bei der man den Wert der Anwendung direkt gegen eine Gebühr abwägen muss.
Der kostenlose Zugang sollte aber nicht mit einem kostenlosen Kartenprodukt gleichgesetzt werden. Die App ist der digitale Begleiter zum American-Express-Konto; mögliche Kosten, Bedingungen oder Leistungen der jeweiligen Karte gehören zu einer anderen Entscheidung. Wer nur wegen der App nach einer Kreditkarte sucht, sollte deshalb nicht allein den Hinweis „kostenlos“ als Gesamturteil über das gesamte Angebot verstehen.
Für bereits bestehende Kunden ist der Preisvorteil klarer: Die App ergänzt die Nutzung des Kontos, ohne dass ich zusätzlich eine App-Gebühr einplanen muss. Der konkrete Wert hängt dann davon ab, wie häufig ich meine Umsätze mobil prüfe. Wer nur einmal im Monat den Kontostand kontrolliert und ohnehin den Browser nutzt, schöpft den Vorteil weniger aus als jemand, der Zahlungen unterwegs zeitnah nachvollziehen möchte.
Mein Eindruck von Übersicht und Arbeitsablauf
Bei Finanz-Apps zählt für mich vor allem, ob ein kurzer Vorgang kurz bleibt. Ich möchte nicht erst durch mehrere Ebenen navigieren, wenn ich eine Transaktion prüfen will. Amex Deutschland ist in diesem Punkt am überzeugendsten, wenn ich die App als Kontrollwerkzeug nutze: öffnen, Konto ansehen, Umsatz nachvollziehen und wieder schließen.
Ein sinnvoller persönlicher Ablauf ist, die App nicht nur dann zu öffnen, wenn eine Abrechnung überraschend hoch ausfällt. Ich kann mir nach größeren Einkäufen angewöhnen, die Buchung zeitnah zu prüfen und bei Reisen die Umsätze mit den Belegen abzugleichen. Dadurch wird die Anwendung zu einem kleinen Kontrollpunkt im Alltag statt zu einem Ort, den ich erst bei Problemen aufsuche.
Ein weniger offensichtlicher Vorteil dieser Arbeitsweise ist die bessere Trennung zwischen vorgemerkten und bereits endgültig verbuchten Bewegungen, sofern sie in der jeweiligen Kontoansicht entsprechend dargestellt werden. Ich sollte dabei nicht vorschnell annehmen, dass jede sichtbare Zahlung bereits endgültig abgerechnet ist. Gerade bei Hotels, Mietwagen oder anderen Beträgen, die sich verändern können, lohnt sich ein späterer Abgleich mit der finalen Buchung.
Für die persönliche Organisation kann ich außerdem die App mit einem eigenen Belegsystem kombinieren. Ich fotografiere beispielsweise wichtige Belege separat oder notiere den Anlass eines größeren Umsatzes. Amex Deutschland liefert mir die Kontosicht; die zusätzliche Notiz erklärt mir später, wofür die Zahlung war. Diese Kombination ist nützlicher als der Versuch, eine Karten-App gleichzeitig als vollständiges Haushaltsbuch zu verwenden.
Wo die App im Vergleich zu Alternativen sinnvoller oder schwächer ist
Gegenüber einer mobilen Website kann eine eigene App bequemer sein, weil sie genau auf die mobile Nutzung des American-Express-Kontos ausgerichtet ist. Ich muss nicht jedes Mal den Browser öffnen und mich durch eine allgemeine Internetseite bewegen. Für kurze Prüfungen unterwegs ist dieser direkte Zugang angenehm.
Gegenüber einer unabhängigen Banking-App hat sie jedoch einen engeren Blickwinkel. Eine Multi-Banking-Lösung kann für manche Nutzer attraktiver sein, wenn sie verschiedene Banken, Karten und Konten gemeinsam auswerten möchten. Der Preis dieser breiteren Perspektive ist häufig eine weniger spezialisierte Darstellung einzelner Anbieter. Amex Deutschland verfolgt den umgekehrten Ansatz: weniger Konten, dafür eine klare Konzentration auf American Express.
Auch ein klassisches Haushaltsbuch kann in bestimmten Situationen die bessere Wahl sein. Wenn ich Kategorien, Budgets, Bargeldausgaben und Konten anderer Personen zusammenführen möchte, brauche ich ein Werkzeug, das genau dafür gebaut ist. Die Amex-App hilft mir beim Blick auf das Amex-Konto, aber sie nimmt mir nicht automatisch die gesamte Finanzplanung ab.
Für wen der kostenlose Zugang echten Wert bietet
Den größten Nutzen sehe ich bei Menschen, die bereits eine American-Express-Karte einsetzen und ihre Zahlungen regelmäßig mobil kontrollieren. Besonders praktisch ist die App für Nutzer, die viel unterwegs sind, häufig online einkaufen oder größere Ausgaben zeitnah im Blick behalten möchten. Auch wer seine Kartenumsätze getrennt vom Girokonto beobachten will, bekommt eine klare Anlaufstelle.
Für Selbstständige oder Angestellte mit vielen dienstlichen Ausgaben kann die App ein nützlicher Teil des Ablaufs sein. Ich würde sie dann nicht als alleinige Buchhaltung verwenden, sondern als erste Prüfstufe: Zahlung ansehen, Betrag mit dem Beleg vergleichen und die Information anschließend in die eigene Abrechnung übernehmen. Dieser Zwischenschritt kann helfen, vergessene Belege oder unklare Buchungen früher zu bemerken.
Weniger geeignet ist sie für jemanden, der keine American-Express-Karte besitzt oder lediglich eine allgemeine Ausgabenübersicht sucht. In diesem Fall bietet eine unabhängige Budget-App wahrscheinlich den passenderen Ansatz. Auch wer seine gesamte Finanzwelt in einer einzigen Anwendung verwalten möchte, sollte vor der Installation überlegen, ob die Anbieterbindung zum eigenen Arbeitsstil passt.
Bedienung, Vertrauen und tägliche Gewohnheiten
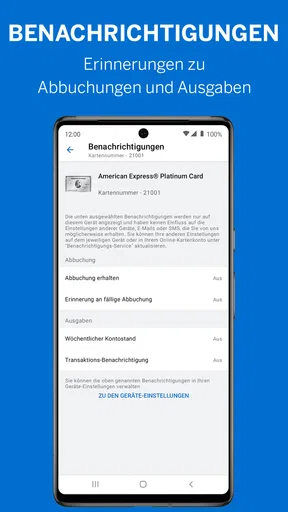
Bei einer Finanz-App ist mir wichtig, dass ich sie nicht mit unnötigen Erwartungen benutze. Sie soll mir den Zugang zu meinem Konto erleichtern, aber nicht meine Aufmerksamkeit durch ständige Auswertungen ersetzen. Ich finde es sinnvoll, Benachrichtigungen und Kontrollroutinen so einzusetzen, dass sie mich über relevante Bewegungen informieren, ohne aus jedem Einkauf ein Ereignis zu machen.
Ein guter persönlicher Rhythmus besteht aus drei Momenten: kurze Prüfung nach ungewöhnlich hohen Zahlungen, Abgleich während einer Reise und ein genauerer Blick vor der Abrechnung. So nutze ich die App gezielt. Wer dagegen ständig jede kleine Bewegung kontrolliert, gewinnt nicht zwangsläufig mehr Sicherheit, sondern kann sich leicht in einzelnen Statusänderungen verlieren.
Ein weiterer praktischer Hinweis betrifft gemeinsame Ausgaben. Wenn mehrere Personen dieselbe finanzielle Planung nutzen, sollte ich nicht einfach voraussetzen, dass die App ein gemeinsames Haushaltsbuch ersetzt. Für die Aufteilung von Restaurantrechnungen, Reisekosten oder Familienausgaben brauche ich weiterhin klare Absprachen. Die Transaktionsansicht zeigt mir den Kartenumsatz; wer welchen Anteil übernimmt, muss ich außerhalb der App organisieren.
Reife des Produkts und Erwartungen an die Installation
Amex Deutschland ist seit dem achtzehnten August zweitausendfünfzehn verfügbar und wird kontinuierlich als mobile Finanzanwendung weitergeführt. Die aktuelle Version ist 7.32.1. Im Google-Play-Umfeld kommt sie auf eine durchschnittliche Bewertung von 4,7 bei rund 21.000 Bewertungen; außerdem weist der Store mehr als 500.000 Installationen aus. Diese Zahlen sprechen dafür, dass die App von einer beachtlichen Zahl von Menschen genutzt wird, ersetzen aber nicht den eigenen Eindruck im Zusammenspiel mit dem persönlichen Amex-Konto.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das beschreibt die formale Einstufung der Anwendung, sagt aber wenig darüber aus, ob sie für jede Person sinnvoll ist. Entscheidend bleibt die Frage, ob ich das passende American-Express-Konto habe und welche Aufgaben ich mit der App erledigen möchte.
Bei einem Versionswechsel würde ich mir angewöhnen, die wichtigsten Abläufe anschließend kurz zu prüfen: Konto öffnen, eine Transaktion aufrufen und kontrollieren, ob die gewohnte Übersicht noch verständlich ist. Gerade bei Finanz-Apps sollte ich mich nicht erst während einer Reise darauf verlassen, dass alles so funktioniert wie erwartet. Eine kurze Prüfung zu Hause kostet wenig Zeit und verhindert unnötigen Stress unterwegs.
Die wichtigsten Abwägungen vor der Nutzung
Der zentrale Trade-off ist schnell erklärt: Ich bekomme einen kostenlosen, spezialisierten mobilen Zugang, dafür aber keine universelle Finanzzentrale. Diese Kombination ist für Amex-Kunden stimmig. Für alle anderen ist sie weniger interessant, selbst wenn die App selbst nichts kostet.
Der zweite Punkt betrifft die Kontrolle. Die App kann mir helfen, Umsätze schneller wahrzunehmen, aber sie ersetzt keine sorgfältige Prüfung von Belegen und Abrechnungen. Besonders bei vorläufigen Beträgen oder Zahlungen mit späterer Anpassung sollte ich nicht nur auf den ersten sichtbaren Betrag schauen. Die beste Nutzung verbindet die App mit einer eigenen, einfachen Dokumentation.
Der dritte Punkt ist die Auswahl zwischen Spezialisierung und Bündelung. Ich bevorzuge Amex Deutschland, wenn ich eine klare Ansicht meiner American-Express-Aktivitäten möchte. Ich würde eine Multi-Banking-App vorziehen, wenn ich viele Konten gemeinsam analysieren und Ausgaben über mehrere Anbieter hinweg vergleichen will. Keine der beiden Varianten ist grundsätzlich besser; sie passt jeweils zu einem anderen Finanzalltag.
Mein Urteil zur kostenlosen Amex-App
Amex Deutschland ist für bestehende American-Express-Kunden eine praktische Ergänzung ohne eigenen App-Kaufpreis. Ich kann Zahlungen und Transaktionen mobil verfolgen und muss für einfache Kontrollen nicht auf den Computer wechseln. Besonders bei Reisen, größeren Einkäufen und dienstlichen Ausgaben liefert mir der direkte Zugang einen nachvollziehbaren Nutzen.
Ich würde sie installieren, wenn meine Amex-Karte regelmäßig zum Einsatz kommt und ich eine Anbieter-App für genau dieses Konto akzeptiere. Der kostenlose Zugang macht die Entscheidung leicht, weil ich keine separate App-Gebühr gegen den Nutzen rechnen muss. Trotzdem sollte ich die Kosten und Bedingungen der eigentlichen Karte unabhängig davon beurteilen.
Überspringen würde ich sie, wenn ich keine American-Express-Karte nutze, ein vollständiges Haushaltsbuch erwarte oder sämtliche Konten in einer einzigen Anwendung zusammenfassen möchte. Dann liegt der Mehrwert eher bei einer allgemeinen Banking- oder Budget-App. Für den klar umrissenen Zweck, das eigene Amex-Konto mobil zu verwalten, finde ich Amex Deutschland jedoch überzeugend: nicht als umfassendes Finanzsystem, sondern als direkter und alltagstauglicher Begleiter für die Kartenumsätze.
Vorteile
- Übersichtliche Verwaltung von Karten
- Umsätzen und Abrechnungen
- Push-Benachrichtigungen informieren schnell über neue Kartenumsätze
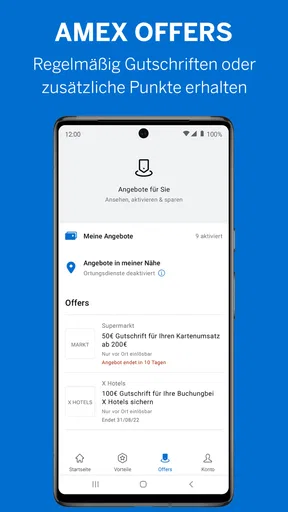
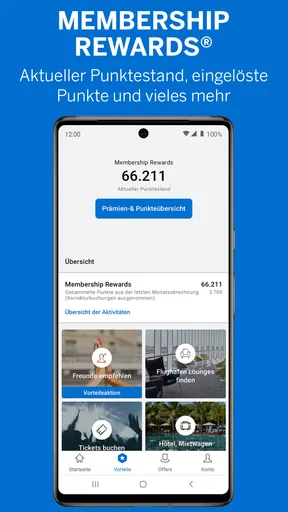
- Punkte und Membership-Rewards lassen sich direkt in der App einsehen
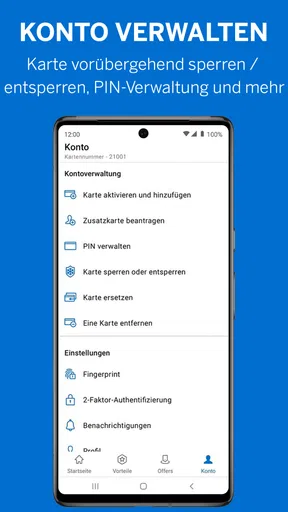
- Karten können bei Verlust vorübergehend gesperrt und wieder entsperrt werden
- Kontakt zum Amex-Kundenservice ist direkt aus der App möglich
Nachteile
- Einige Funktionen sind nur mit einer passenden Amex-Karte verfügbar
- Die App bietet weniger Mehrwert
- wenn man keine Rewards sammelt
- Für die Anmeldung werden mehrere persönliche Sicherheitsdaten benötigt
- Manche Aktionen oder Angebote sind regional oder zeitlich begrenzt
- Nicht jede Kartenart unterstützt sämtliche App-Funktionen
Häufig gestellte Fragen zu Amex Deutschland
Was ist Amex Deutschland und welche Leistungen bietet die App?
Amex Deutschland ist die mobile Anwendung von American Express für Karteninhaber in Deutschland. Nach der Anmeldung können Sie unter anderem Umsätze prüfen, den verfügbaren Verfügungsrahmen einsehen, Rechnungen verwalten, Zahlungen durchführen und Kartenfunktionen kontrollieren. Je nach Karte stehen außerdem Angebote, Membership-Rewards-Informationen sowie Hinweise zu Reisen und Services zur Verfügung. Der genaue Funktionsumfang kann von Kartentyp und Vertrag abhängen.
Welche Voraussetzungen gelten für die Nutzung von Amex Deutschland?
Für die Nutzung benötigen Sie in der Regel eine gültige American-Express-Karte beziehungsweise ein unterstütztes Konto und die dazugehörigen Zugangsdaten für das Online-Kartenkonto. Nach der Installation kann eine zusätzliche Identitäts- oder Sicherheitsprüfung erforderlich sein. Außerdem sollten Sie ein kompatibles Android- oder iOS-Gerät, eine stabile Internetverbindung und ein aktuelles Betriebssystem verwenden. Einige Funktionen sind möglicherweise nur für bestimmte Karten verfügbar.
Ist die Amex-Deutschland-App sicher und wie werden meine Daten geschützt?
Die App verwendet Sicherheitsmechanismen zur Anmeldung und zum Schutz sensibler Karten- und Kontoinformationen. Je nach Gerät können beispielsweise biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung genutzt werden. Trotzdem sollten Sie die App ausschließlich aus dem offiziellen Google-Play-Store oder Apple App Store installieren, Ihr Gerät aktuell halten und Zugangsdaten niemals weitergeben. Bei Verlust des Smartphones sollten Sie den Zugriff schnellstmöglich absichern.
Kann ich mit Amex Deutschland meine Kreditkartenabrechnung und Zahlungen verwalten?
Ja, die Anwendung ist vor allem für die tägliche Kartenverwaltung gedacht. Sie können Umsätze kontrollieren, Abrechnungsinformationen einsehen und – abhängig von den Einstellungen Ihres Kontos – Zahlungen oder Überweisungen anstoßen. Die Anzeige und Verarbeitung kann je nach Abrechnungszeitraum etwas verzögert sein. Prüfen Sie wichtige Zahlungsfristen zusätzlich in Ihrer offiziellen Abrechnung, damit keine Verzugsgebühren oder Einschränkungen entstehen.
Entstehen durch die Nutzung von Amex Deutschland zusätzliche Kosten?
Das Herunterladen und die Nutzung der App verursachen normalerweise keine eigenen App-Gebühren. Es können jedoch Kosten aus Ihrem Kartenvertrag entstehen, etwa Jahresgebühren, Fremdwährungsentgelte, Gebühren für bestimmte Transaktionen oder Kosten Ihres Mobilfunkanbieters für die Datenübertragung. Auch angebotene Zusatzleistungen können eigene Bedingungen haben. Lesen Sie deshalb vor der Nutzung die aktuellen Preis- und Leistungsverzeichnisse sowie die Vertragsbedingungen Ihrer American-Express-Karte.


